إعفاء عقار من ضريبة 150 مليون سنتيم يخلق جدلا بمديونة

ريحانة برس
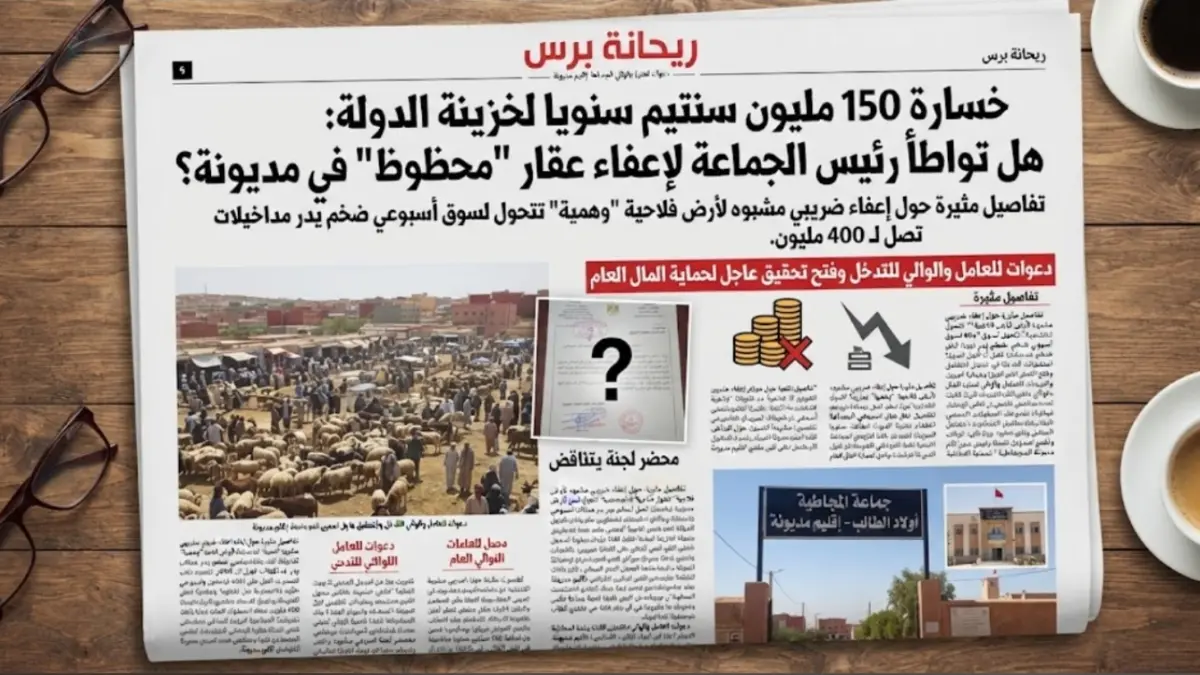
لا حديث وسط منتخبي جماعات إقليم مديونة إلا عن أصحاب عقار محظوظين تمكنوا من إعفاء أنفسهم من ضريبة قدرت ب 150 مليون سنتيم سنويا مكبدين خسارة فادحة لميزانية الجماعة وصندوق وخزينة الدولة بشكل جد مريب.
محضر لجنة يتناقض حول عقار يكترى لتنظيم الأسواق
وفي تفاصيل القضية أوضحت مصادر جد عليمة أن ملاك عقار تبلغ مساحته حوالي إحدى عشر هكتار ونصف يقومون بكرائه سنويا لتنظيم سوق شاسع على مستوى جهة الدار البيضاء-سطات لعرض الأغنام خلال عيد الأضحى و تصل مداخيله لقرابة 400 مليون سنتيم سنويا كما ينظم به سوقا يوميا للبقوليات.
لكن الغريب أنه يتم تشكيل لجنة وهمية ويحررون محضرا وهميا مضمونه أن هذه الأرض مخصصة للفلاحة، لكن الواقع عكس ذلك، بل تخصص لسوق كبير لا تستفيد من مداخيله لا الجماعة ولا إدارة الضرائب ولا خزينة الدولة، ويتحايل أصحاب العقار ويتمتعون بإعفاء بتواصل رئيس جماعة وبرلماني راحل.
مطالب للوالي للتصدي للتملص من ضرائب ضخمة
وطالبت العديد من الأصوات بإقليم مديونة في اتصالهم بموقع ريحانة برس من عامل عمالة إقليم مديونة وبوالي ولاية جهة الدار البيضاء بإسقاط قرارات جماعية بإعفاء عقارات قيمتها الملايير بجماعة المجاطية قد أعفيت في ظروف مشبوهة بشكل مخالف للواقع والقانون وانها تعفى سنويا من زمن من مبالغ جد باهصة لوجود شبهات بشأن استفادة عقارية من إعفاءات ضريبية بقرار من رئيس جماعة دون التقيد بالضوابط والمساطر القانونية المعمول بها في هذا المجال، حماية للمشروعية وصونا للمال العام.
وان هذه الإعفاءات يستفيد منها أصحاب هذا العقار منذ سنوات عديدة وهو ما يطرح تساؤلات بشأن تداعيات هذه القرارات على الموارد المالية للجماعة، لاسيما أن الضريبة على الأراضي الحضرية غير المبنية تشكل أحد المداخيل المهمة التي تعتمد عليها الجماعات الترابية في تمويل ميزانياتها وتغطية نفقاتها وبرامجها التنموية.
إعفاء ضريبي سنويا يختبر جدية وصرامة عامل مديونة
وساد التساؤل بإقليم مديونة حول حجم المداخيل الجبائية التي كان من الممكن أن تدخل خزينة جماعة المجاطية أولاد الطالب في حال احترام المساطر القانونية المنظمة لهذا النوع من الإعفاءات، ومدى تأثير القرارات الملغاة على عمليات تحصيل الضرائب والموارد المالية المستحقة للجماعة، خصوصا في ظل التحديات التي تواجهها المجالس الترابية لتعبئة مواردها الذاتية.
والسؤوال العميق يتعلق بإشكالية الحكامة الجبائية وربط المسؤولية بالمحاسبة، ومدى خضوع القرارات الإدارية الصادرة عن رؤساء الجماعات للمراقبة القانونية والقضائية و دور سلطات الوصاية والرقابة الإدارية في التصدي للاختلالات المحتملة في تدبير الشأن المحلي، خاصة عندما يتعلق الأمر بموارد مالية يفترض أن توجه لخدمة التنمية المحلية وتحسين الخدمات المقدمة للساكنة.